Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124

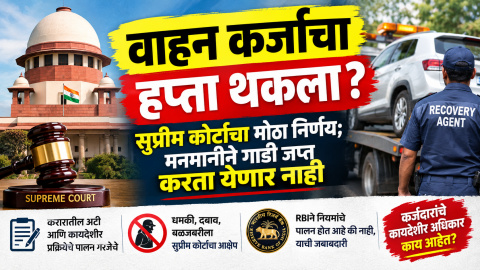
नवी दिल्ली — वाहन कर्जाचा हप्ता थकल्यानंतर बँक किंवा फायनान्स कंपनीला वाहन ताब्यात घेण्याचा अधिकार काही परिस्थितीत असू शकतो. मात्र, हा अधिकार मनमानी पद्धतीने वापरता येणार नाही. कर्ज करारातील अटी, आवश्यक पूर्वसूचना आणि लागू कायदेशीर प्रक्रियेचे पालन करूनच वाहनाचा ताबा घेता येईल, असे सुप्रीम कोर्टाने स्पष्ट केले आहे.
 न्यायमूर्ती पी. एस. नरसिंहा आणि न्यायमूर्ती अलोक अराधे यांच्या खंडपीठाने हरी दत्ता शर्मा विरुद्ध उत्तर प्रदेश सरकार प्रकरणात हा निर्णय दिला. संबंधित प्रकरणात चोलामंडलम इन्व्हेस्टमेंट अँड फायनान्स कंपनीकडून कर्ज घेतलेल्या ट्रकची रात्रीच्या वेळी ताब्यात घेण्यात आली होती. वाहनाचा स्टीयरिंग लॉक तोडून ते नेण्यात आल्याचा याचिकाकर्त्याचा दावा होता. त्यानंतर हे वाहन 4 लाख 50 हजार रुपयांना विकण्यात आले.
सुप्रीम कोर्टाने स्पष्ट केले की, कर्जदाराने हप्ते थकवले असले तरी वित्तीय संस्थांना बळाचा वापर, दबाव, गुप्तपणे किंवा मनमानी पद्धतीने वाहन ताब्यात घेता येणार नाही. वाहन जप्तीची तरतूद कर्ज करारात असली तरी तिची अंमलबजावणी करारातील अटी आणि कायदेशीर प्रक्रियेनुसारच झाली पाहिजे.
कोर्टाने संबंधित प्रकरणातील वाहन जप्तीची पद्धत चुकीची ठरवत चोलामंडलम फायनान्सला कर्जाची दोन्ही खाती बंद करण्याचे निर्देश दिले. तसेच वाहन विक्रीतून मिळालेले ₹4.50 लाख 6 टक्के वार्षिक व्याजासह परत करण्याचे आणि कर्जदाराला मानसिक त्रास व उपजीविकेच्या नुकसानीबद्दल ₹10 लाख नुकसानभरपाई देण्याचे आदेश दिले.
वाहन कर्जाच्या वसुलीसाठी RBIने जारी केलेल्या मार्गदर्शक सूचनांचे पालन प्रत्यक्षात प्रभावीपणे होत आहे की नाही, याकडे लक्ष देण्याची जबाबदारी RBIची असल्याचेही कोर्टाने म्हटले. बँका आणि NBFCकडून या नियमांचे खऱ्या अर्थाने पालन होत आहे याची खात्री करण्यासाठी RBIने प्रभावी पावले उचलावीत, असे निर्देश देण्यात आले आहेत.
मात्र, या निर्णयाचा अर्थ हप्ता थकल्यानंतर वाहन जप्त करता येणारच नाही, असा नाही. कर्ज करारात तशी तरतूद असल्यास आणि आवश्यक नोटीस व कायदेशीर प्रक्रिया पूर्ण केल्यास वित्तीय संस्थेला वाहनाचा ताबा घेण्याचा अधिकार असू शकतो. सुप्रीम कोर्टाने आक्षेप घेतला तो मनमानी आणि बळजबरीच्या वसुलीच्या पद्धतीवर आहे.
त्यामुळे वाहन कर्जाचा हप्ता थकल्यानंतर रिकव्हरी एजंटकडून धमकी, दबाव किंवा बळजबरी होत असल्यास कर्जदारांनी कर्ज करार, नोटिसा, पेमेंट रेकॉर्ड आणि इतर संबंधित कागदपत्रे सुरक्षित ठेवणे महत्त्वाचे ठरते.